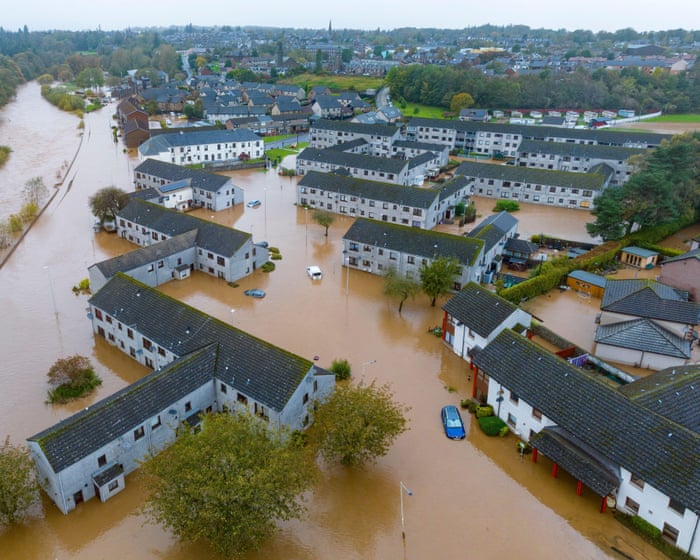
Я работаю в крупной страховой компании, оценивая риск, который представляют стихийные бедствия для недвижимости по всему миру — от семейных домов до школ, государственных учреждений и многомиллиардных коммерческих центров. Мир сталкивается с беспрецедентным ростом рисков, связанных с экстремальными погодными явлениями. Мы не готовы — и это бездействие может иметь глубокие последствия для глобальной финансовой системы.
Перед лицом всё более экстремальных и непредсказуемых климатических рисков на меня оказывают давление, чтобы я занижал свои прогнозы по убыткам от бедствий, чтобы сделать страхование более доступным — и принести моей компании больше бизнеса. В некоторых случаях сомнения в наших числах и моделях обоснованы. Но слишком часто это делается не для получения более точных моделей, а чтобы искусственно снизить цены. Если это происходит в моей фирме, которой трудно конкурировать с более низкими тарифами соперников, то это происходит и в других местах.
Наш сектор несёт больше рисков, чем мы понимаем. Потепление климата привело к более частым штормам высокой интенсивности, подъёму уровня моря, наводнениям, лесным пожарам и засухам. Хотя непосредственные последствия этих явлений очевидны, их долгосрочные эффекты будут нарастать по мере того, как страховщики уходят из пострадавших районов, оставляя экономику в свободном падении и разрушая повседневную жизнь людей.
Как аналитик-моделист, я должен объективно и научно анализировать данные, чтобы вычислить ожидаемые потери от стихийного бедствия, что влияет на размер страховой премии по конкретной полисе. Наша отрасль заявляет, что эти числа священны, но по мере того как мой анализ показывает рост и большую волатильность рисков, цена растёт и мы теряем клиентов.
Поэтому на моделистов вроде меня оказывается давление с целью снизить прогнозируемые убытки. В простейших терминах мы коллективно приукрашиваем цифры и принимаем на себя больше риска, чем нам следует, за более низкую цену, чем требует ожидаемая потеря. Иногда я прогнозирую убытки, которые в нормальных условиях считались бы слишком рискованными для страхования, но мы всё же предлагаем полисы. Это в конечном счёте приведёт к сектору, основанному на «конкурентных» по цене контрактах, которые недооценивают риск, оставляя зияющие дыры в той самой подушке безопасности, которую страхование должно обеспечивать.
Например, если просадка грунта — которую усугубляет засуха — повредит ряд домов в вашем районе, страховщики могут исключить этот риск из вашего полиса, и тогда вы не будете застрахованы, если просадка поразит ваш дом.
Когда это происходит во всём сообществе, бизнес уходит, инвестиции иссякают и локальная экономика рушится. Представьте, что это происходит одновременно в нескольких городах по стране. И просадка грунта — лишь одна из таких проблем, наряду с лесными пожарами, прибрежной эрозией, ветром и наводнениями — и это только в Великобритании.
Я уважаю андеррайтеров, которые просто выполняют свою работу, и понимаю, что ни один человек не несёт всей ответственности. Моё беспокойство связано с отношением значительной части отрасли к моделистам, актуариям и исследователям: существует ощущение, что мы мешаем процессу заключения сделок, а не являемся неотъемлемой частью управления рисками. Мы — предохраняющий механизм, который должен останавливать нашу индустрию от безрассудной игры.
В масштабах всей отрасли неверно оценённое страхование может повредить страховщикам, компаниям, их сотрудникам и сообществам, которые от них зависят. В итоге наши клиенты, вероятно, будут гораздо сильнее подвержены климатическим рискам, чем они думают. Люди не закладывают в бюджет значительный рост страховых взносов и не планируют, что их дома могут стать недоступными для страхования, но многим из них следовало бы это делать.
Если случится худшее, у страховой отрасли может не оказаться средств на выплату всех требований при крупной катастрофе. Это имело бы глубокие последствия для экономики в целом — компании могли бы обанкротиться, рынок жилья застопориться, и если люди не смогут платить по ипотеке, банки могут обвалиться.
По мере того как природные катастрофы становятся всё менее предсказуемыми и более тяжёлыми, основы всей нашей экономики будут становиться всё более хрупкими. Наши клиенты заслуживают знать правду.
Автор — моделист, работающий в страховой отрасли. Версия этого материала ранее публиковалась в серии «Секретный источник» Бюро журналистских расследований, регулярной колонке, где рассказывают инсайдеры отрасли.